进入 2021 年,科技圈最热的词里,一定有“缺芯”两个字。2 月以来,从北美到欧洲再到亚洲,接连传来车企因为一颗小小的芯片而被迫停产减产的消息。国际评级机构穆迪在 2 月下旬的报告里估算,光是这轮短缺,就可能让通用和福特今年的盈利减少约三分之一。作为常年跟踪半导体与汽车产业的从业者,我越来越确信:这不是一次普通的供应链波动,而是一场会深刻改写行业格局的结构性事件。它提醒所有从业者,全球化分工带来的效率红利,正在被地缘、灾害和需求突变一次次重新定价。
一、一颗芯片,让整车厂按下暂停键
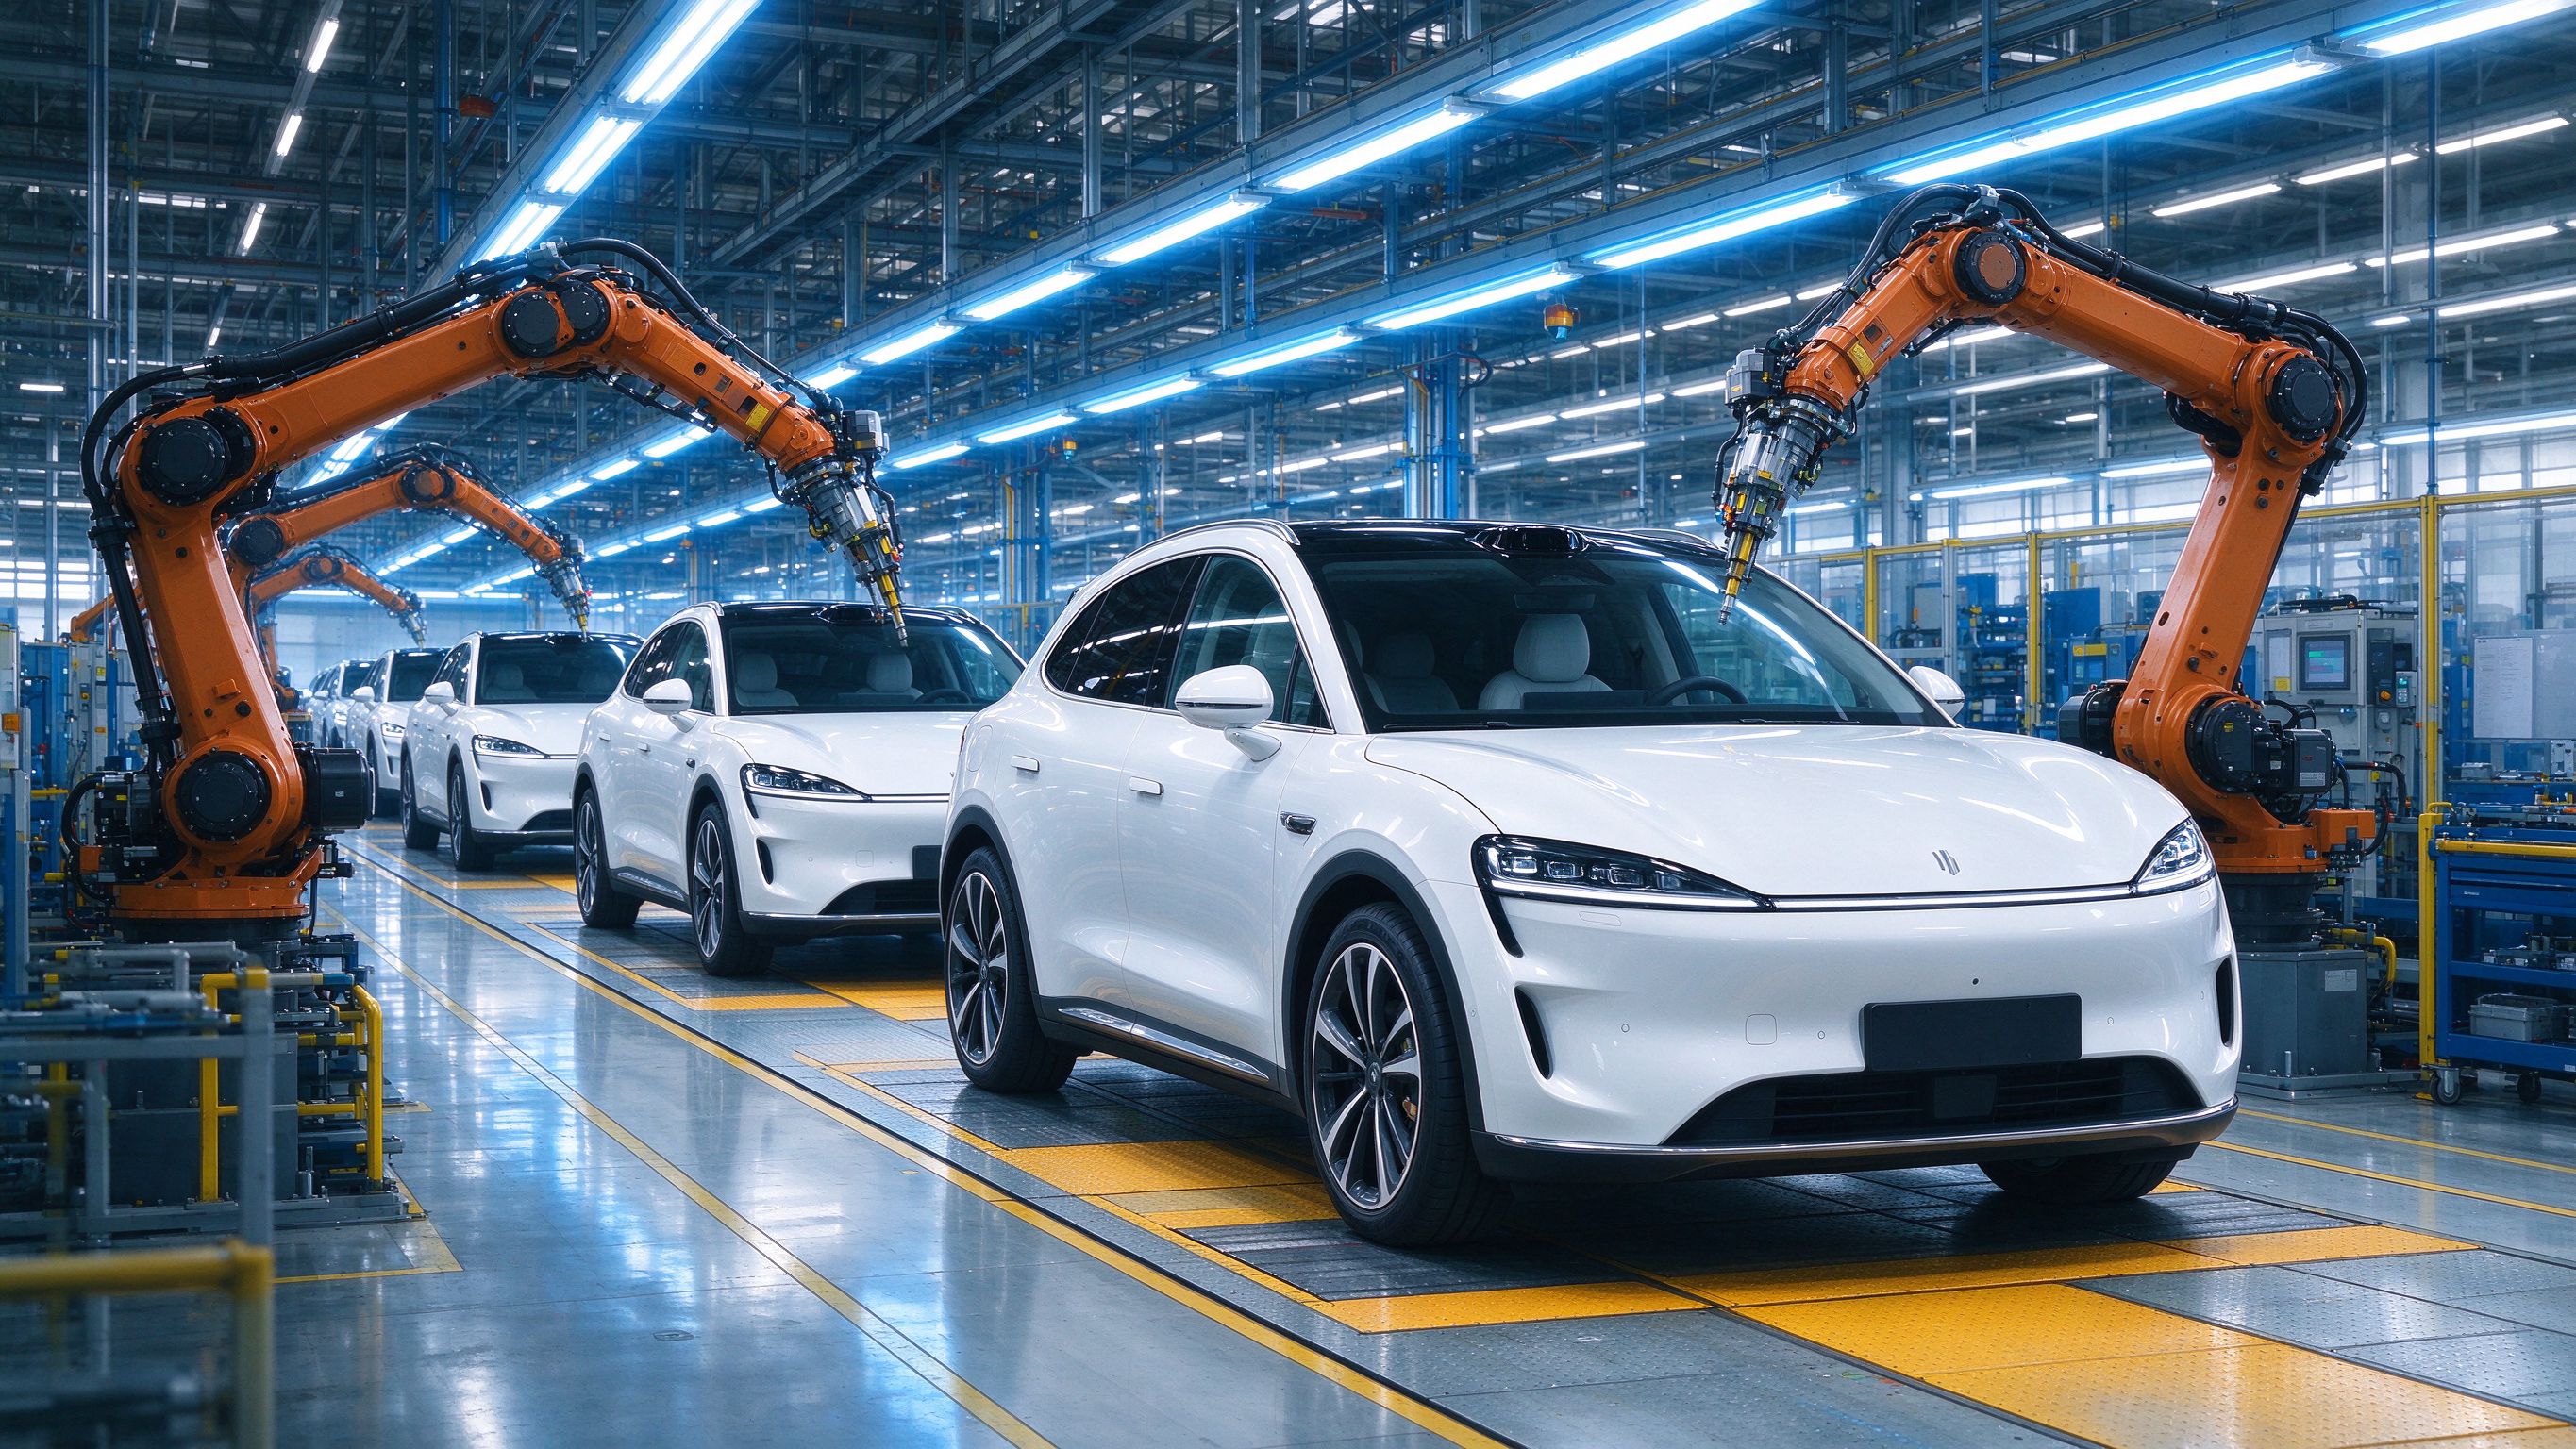
事情的严重程度,可以用一组数字来感受。市场分析机构 IHS Markit 在 2 月初就判断,芯片短缺预计将导致今年上半年全球汽车产量减少约六十七万辆;另一家追踪汽车生产的机构则估计,累计宣布停产的车型已超过五十万辆,全年影响可能接近百万辆。大众、福特、通用、奔驰、丰田、日产、本田,几乎你能叫得出名字的车企,都不同程度地宣布了减产或缩短工时。穆迪更是直言,这波短缺对两大车企利润的侵蚀,会远超市场此前的普遍预期,复苏节奏也可能比想象中更慢。
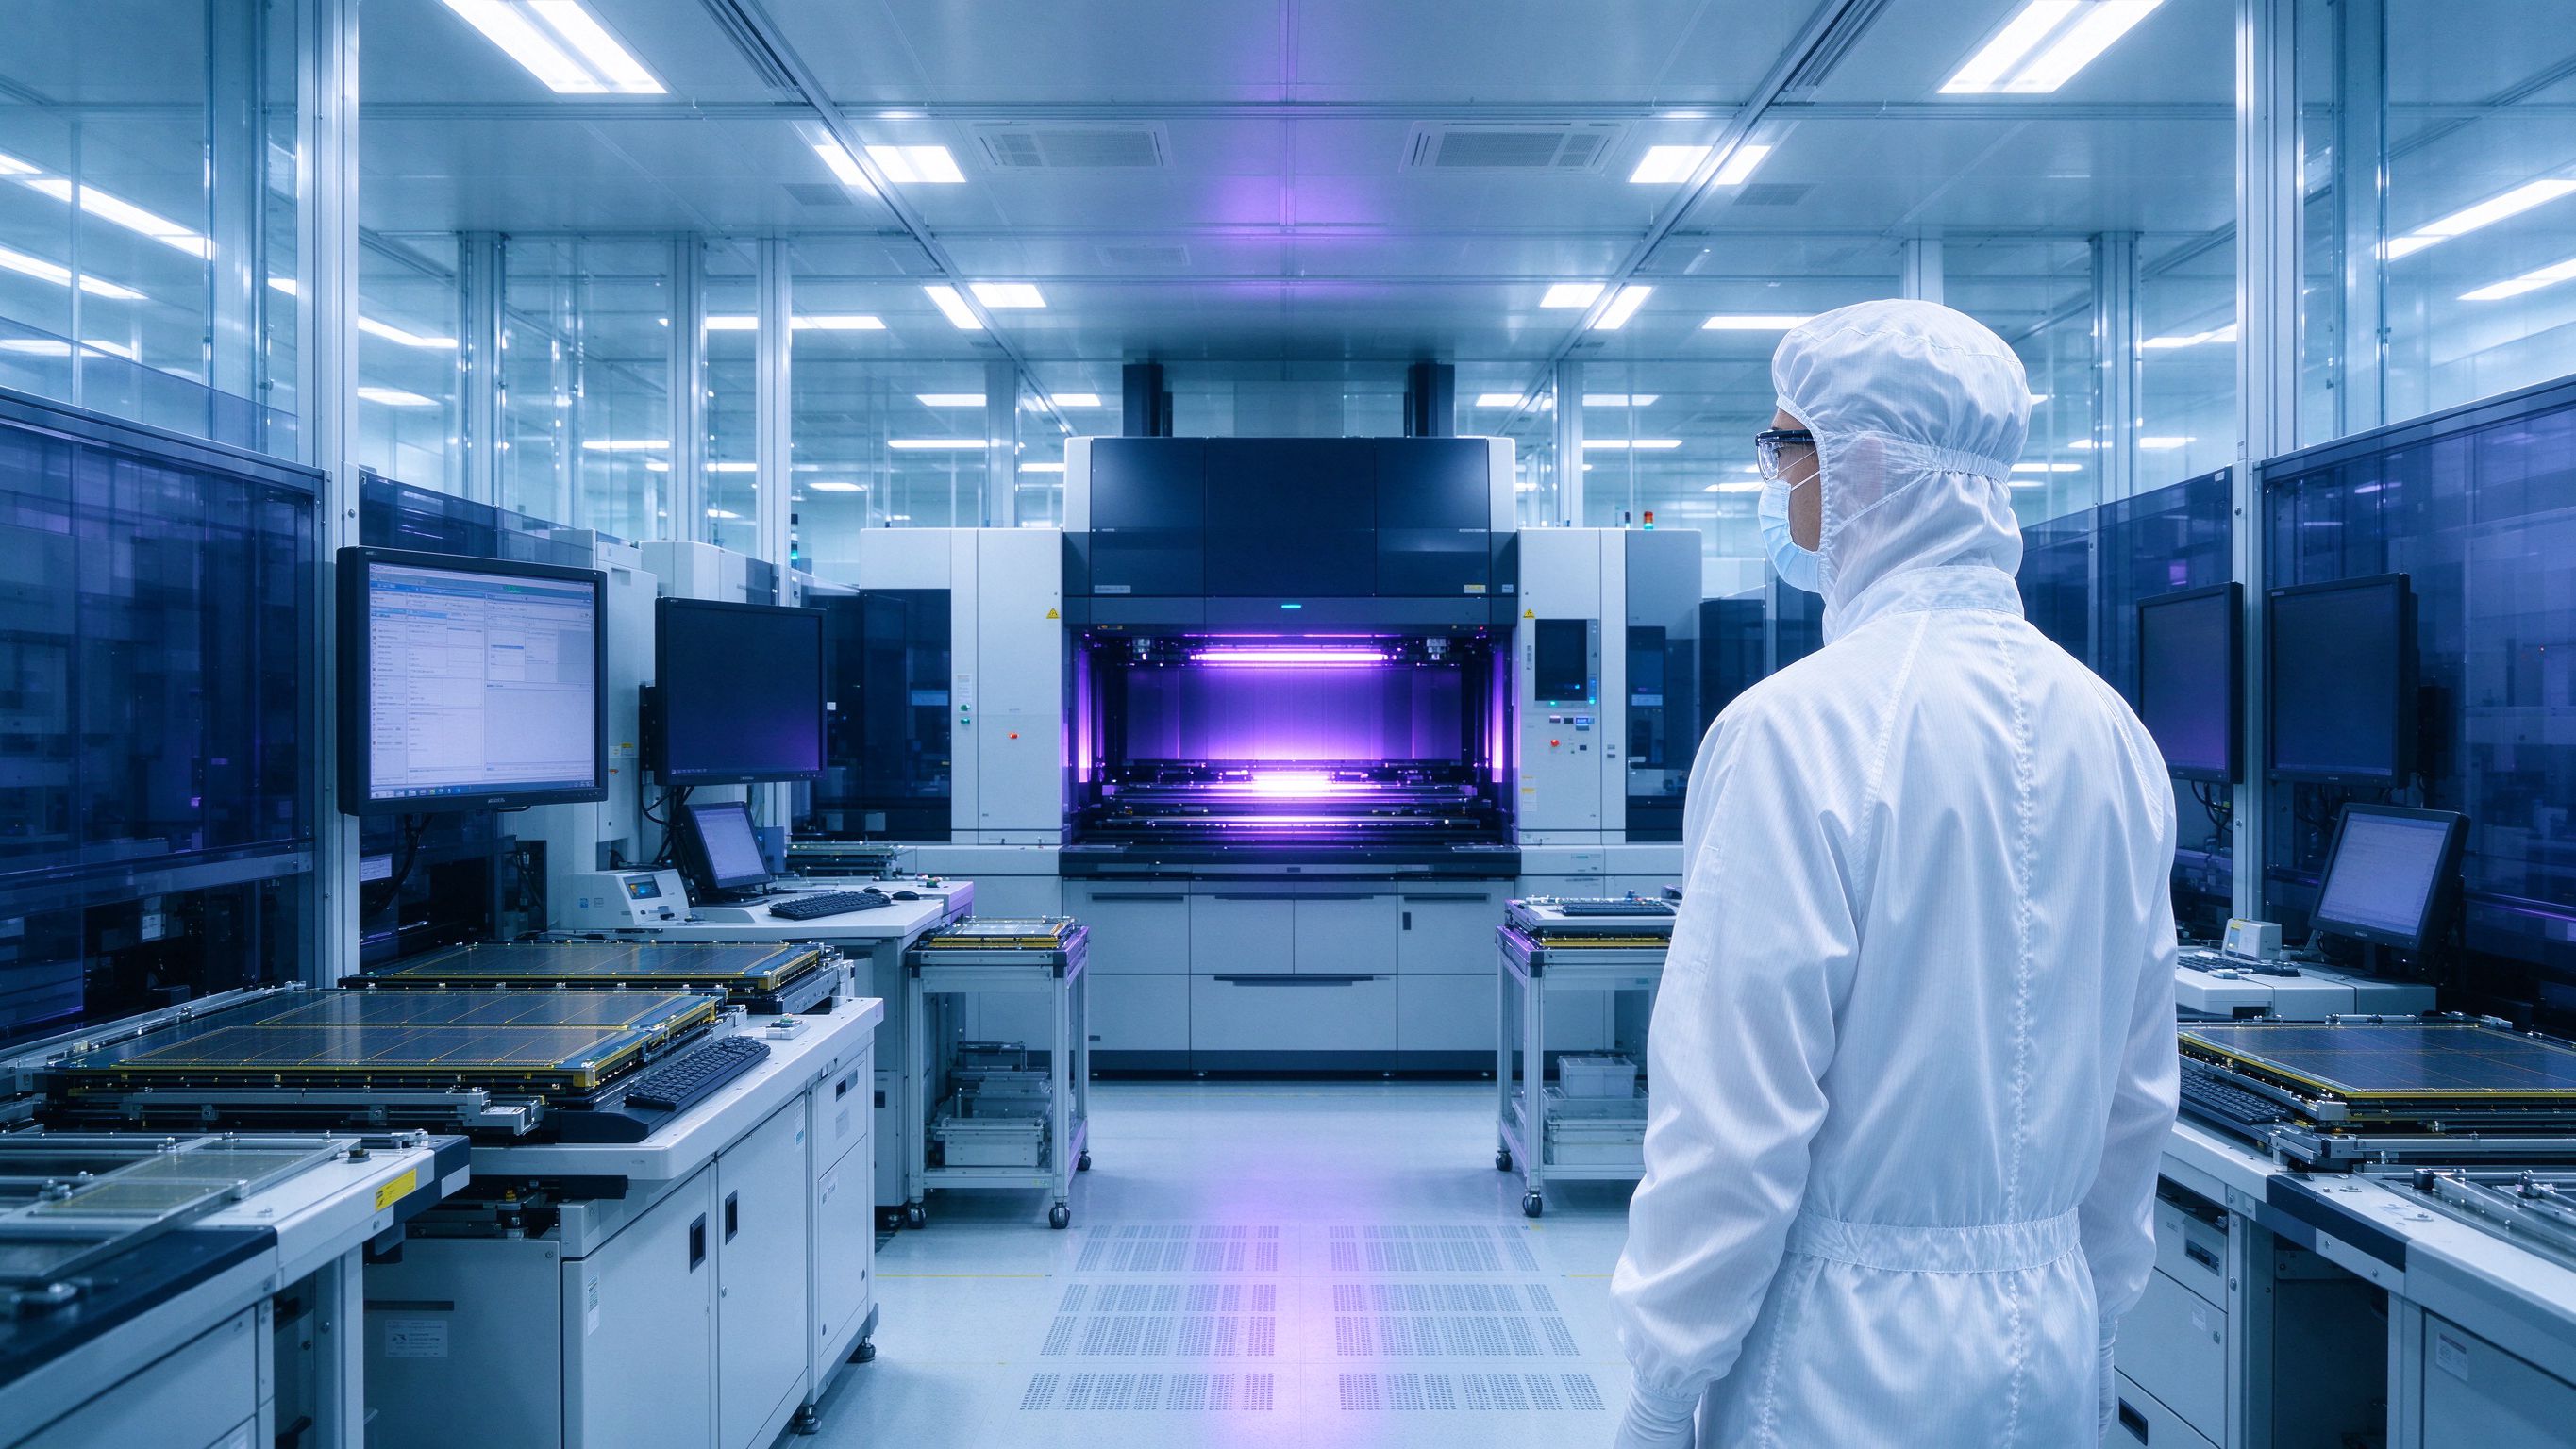
这里有个反直觉的细节:汽车缺的并不是最先进的制程芯片,而是那些看似“落后”的成熟工艺芯片——车身控制、仪表盘、安全气囊、变速箱管理,都离不开它们。这些芯片技术门槛不高、单价也便宜,但一辆车动辄需要上千颗。问题在于,当产能被更赚钱的手机、家电和消费电子订单占满时,车企这种“订单不稳定、毛利又薄”的客户,在晶圆代工厂的排产队列里就被往后排了。
更要命的是,车企对芯片的需求在这几年其实是翻倍式增长的。一辆智能电动车里,MCU、功率半导体、传感器芯片的数量和价值,都远高于传统燃油车。过去一辆车的半导体成本可能只有几百美元,而高端智能电动车已经冲到上千美元。也就是说,行业一边在往车里堆更多芯片,一边又遇到了产能瓶颈,供需缺口自然被放大。
二、天灾人祸,让短缺雪上加霜
进入 2 月,接连发生的两件事,把原本就紧张的供应又推到了悬崖边。一是 2 月中旬日本福岛近海发生强震,当地一批半导体材料和制造企业受到影响;几乎同一时间,美国得克萨斯州遭遇罕见寒潮和大面积停电,英飞凌、恩智浦、三星、瑞萨电子等在当地的工厂被迫停产,部分产线恢复缓慢。
这两家正是汽车半导体的关键供应商。恩智浦和英飞凌在车规级芯片领域份额极高,它们一停,全球车企的“粮食”立刻告急。于是出现了一个荒诞又真实的局面:一边是消费者排队等车,一边是整车厂仓库里堆满了造到一半、却等不到一颗芯片的车身。这种“差一颗料就下线不了”的刚性,把现代汽车供应链的脆弱性暴露无遗。
更麻烦的是,这种冲击具有连锁反应。一颗控制芯片缺了,整条车身装配线就得停;而生产线一旦停摆,再重启又要付出额外的调试成本。车企之间因此开始出现抢料的局面,甚至有报道说,部分厂家为了拿到紧缺芯片,不惜绕过中间商直接上门游说。一个原本靠长期合同维系的稳态市场,短短几个月就变成了近乎“竞价抢货”的状态,这在和平年代的制造业里并不多见。
三、为什么会突然缺成这样
追根溯源,这轮短缺是多重因素叠加的结果。首先,疫情改变了需求结构:居家办公和在线学习让笔记本电脑、平板、显示器的需求暴增,游戏主机更是一机难求,这些都在争抢晶圆产能。其次,5G 手机换机潮、数据中心扩容、汽车电动化与智能化,又在同一时间点叠加进来。需求侧突然变胖,供给侧却因为晶圆厂投资周期长、扩产慢而跟不上。一颗芯片从下单到交付,过去只要几周,如今被拉长到几个月甚至更久,这种时间差足以让整条产业链窒息。
更深层的问题是汽车行业自己的“准时制”生产逻辑。过去几十年,车企为了降低库存成本,习惯了“零库存、随用随取”,芯片供应商也是按预测灵活供货。这种模式在平稳时期很高效,可一旦需求剧烈波动,整条链条就因为没有缓冲库存而瞬间失速。现在,几乎所有车企都在反过来成立专门的芯片应对小组,直接和代工厂锁长期订单——这在过去是不可想象的。
对消费者来说,影响已经开始显现。部分热门车型提车周期拉长,经销商优惠收窄,个别车型甚至出现变相涨价。这与过去几年汽车市场“降价促销”的常态形成鲜明反差。可以说,缺芯潮正在把汽车行业从“卖方为王”短暂地推向另一个方向,谁手里有芯片、有产能,谁就掌握了定价的主动权。
四、对中国产业意味着什么
这场危机对全球是阵痛,对中国半导体产业却可能是一次难得的清醒剂。长期以来,汽车芯片国产化率偏低,高端 MCU、功率器件、车规级模拟芯片大量依赖进口。缺芯潮让国内车企第一次真切体会到“卡脖子”的分量,也让政策和资本加速向汽车半导体倾斜。
当然,我并不认为补短板是一朝一夕的事。芯片制造是重资产、长周期、高门槛的行业,车规级认证尤其苛刻,一颗芯片从流片到上车往往需要两三年。但方向已经非常清楚:在电动化和智能化的赛道上,谁掌握了芯片的自主供应,谁才真正掌握了未来汽车产业的主动权。对国内从业者来说,现在要做的不是追逐概念,而是沉下心把工艺、可靠性和生态一点点做扎实。
还有一点值得长期观察:这轮短缺会不会促使全球供应链从“效率优先”转向“安全优先”。过去二十年,企业追求的是成本最低、库存最薄;经过这次冲击,很多国家和大企业都会重新思考“供应链韧性”这个词。区域化供应、多元化来源、保留战略库存,可能会成为新的共识。对中国这样拥有完整制造业链条的市场而言,这既是挑战,也是把本土半导体生态做厚的历史机遇。
一颗几美元的芯片,卡住了几十万台车的产出。缺芯潮提醒我们:再庞大的工业体系,也可能输在最不起眼的那颗螺丝钉上——而这次,那颗螺丝钉叫半导体。

0 条评论
还没有评论,快来抢沙发吧!
发表评论